
Spoření
Podpora v nezaměstnanosti má klesnout na 65 %. Kolik vám musí pokrýt vlastní rezerva
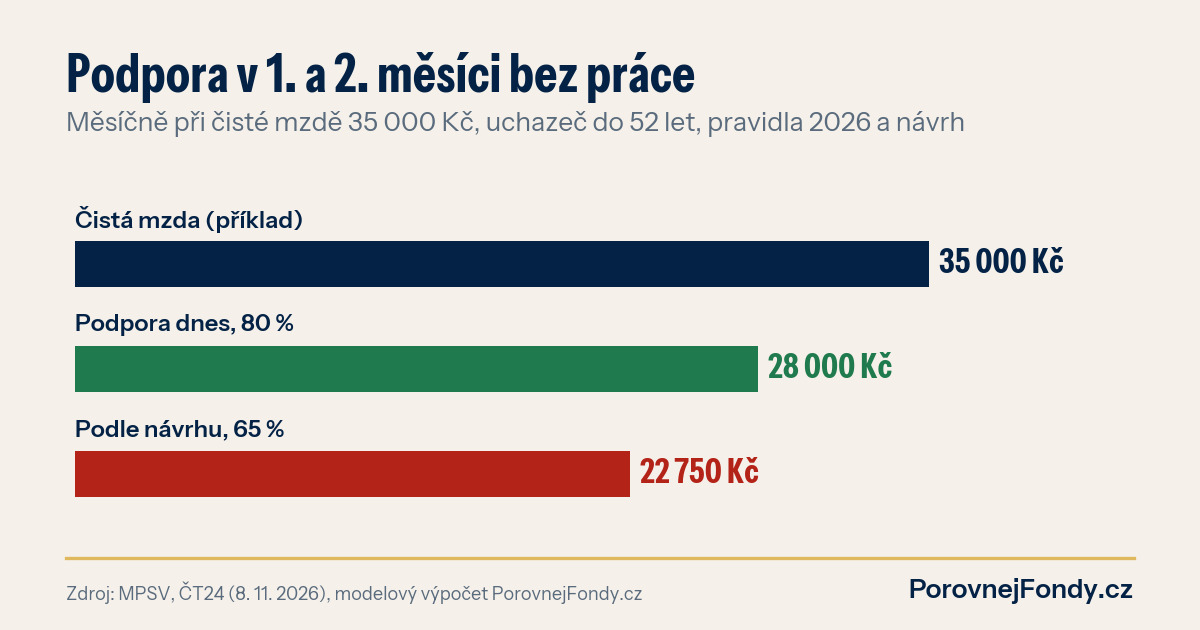
Ministerstvo práce podle ČT24 mírní plán na snížení podpory v nezaměstnanosti, ale jádro zůstává. Většině lidí, kteří přijdou o práci, má od ledna podpora v prvních dvou měsících klesnout z 80 na 65 % čistého výdělku. Při čisté mzdě 35 000 Kč je to o 5 250 Kč méně každý měsíc. Kdo nemá vlastní rezervu, pocítí to hned.
Co se chystá
Ministr práce Aleš Juchelka chystá kompromisní pozměňovací návrh, protože s původní verzí nesouhlasí SPD, jak v neděli popsala ČT24. Lidé na rekvalifikaci, rodiče po rodičovské a uchazeči nad 52 let by si podle něj dnešní podporu ponechali. Ostatním by se vrátila pravidla z doby před letošním lednem. Zákon je po prvním čtení a v pondělí ho má probrat koaliční rada.
Kolika lidí se to týká? Úřady práce evidují asi 370 tisíc uchazečů. Podporu ale dostává jen zhruba 97 500 z nich, tedy asi každý čtvrtý. Stát za ni v září vyplatil přes 2 miliardy korun. Polovina nezaměstnaných je v evidenci kratší dobu než půl roku, většina z nich méně než tři měsíce. A právě první měsíce se teď mají krátit.
Kolik je to v korunách
Spočítal jsem příklad pro člověka do 52 let s průměrným čistým výdělkem 35 000 Kč. Podpora se mu vyplácí pět měsíců. Dnes dostane první dva měsíce 80 %, další dva 50 % a pátý měsíc 40 % výdělku. Podle návrhu by to bylo 65 %, 50 % a 45 %.
- Dnes: za pět měsíců 105 000 Kč. Proti výplatě chybí 70 000 Kč.
- Podle návrhu: za pět měsíců 96 250 Kč. Proti výplatě chybí 78 750 Kč.
Rozdíl 8 750 Kč za celé období nevypadá dramaticky. Důležitější je, kdy chybí. První dva měsíce bez práce jsou pro rodinný rozpočet nejtěžší, protože nájem, splátka hypotéky a energie běží dál ve stejné výši. Místo 7 000 Kč měsíčně byste museli dorovnat 12 250 Kč. U vyšších příjmů navíc platí strop podpory, který chce návrh také snížit, takže díra je u nich ještě větší.
Rezerva je vaše vlastní podpora
Obvyklé pravidlo říká mít stranou tři až šest měsíčních výdajů. Výpočet výše ukazuje proč. I s podporou z úřadu práce chybí v našem příkladu přes 78 tisíc korun, a to jen za předpokladu, že novou práci najdete do pěti měsíců. Rezerva tedy nemá vydělávat co nejvíc. Má být dostupná do pár dní a nesmí kolísat ve chvíli, kdy ji budete potřebovat.
Kde ji držet? Běžný účet bez úroku je nejpohodlnější a zároveň nejdražší, protože inflace z peněz každý rok ukousne. Spořicí účet nabízí úrok a pojištění vkladů do 100 000 eur. Třetí možností jsou korunové fondy peněžního trhu. Prošel jsem všech 9 takových fondů v naší databázi s kompletními daty. Za poslední rok k 30. 9. 2026 vydělaly od 1,63 % do 3,52 %, medián je 2,87 %. Na rezervě 80 000 Kč by medián znamenal asi 2 296 Kč za rok. Minulé výnosy nejsou zárukou budoucích. Fondy nemají strop vkladu a peníze bývají na účtu do několika dní, pojištění vkladů je ale nekryje. Rozdíly mezi nimi dělá z velké části poplatek, proto se vyplatí je porovnat. Víc najdete v porovnání fond, nebo spořicí účet.
Na rezervu se naopak nehodí akciové fondy. Propouštění přichází hlavně ve zpomalení ekonomiky, tedy často ve stejné době, kdy akcie padají. Prodávat v propadu jen proto, že potřebujete na nájem, je nejdražší možný scénář.
Co si z toho vzít
Jak to v pondělí koalice uzavře, zatím nevíme. Pro vaše úspory ale výsledek tolik nerozhoduje. Ať bude podpora 65, nebo 80 %, nikdy nenahradí celou výplatu. Kdo má rezervu na tři až šest měsíců výdajů, pro toho je debata o patnácti procentních bodech hlavně zprávou z novin. Kdo ji nemá, má teď dobrý důvod začít, třeba pravidelnou částkou každý měsíc hned po výplatě.
Kde má ležet vaše rezerva
Korunové fondy peněžního trhu si můžete seřadit podle výnosu a poplatku ve srovnávači fondů. Spočítejte si v kalkulačce složeného úročení, za jak dlouho naspoříte rezervu na tři měsíce výdajů. Jde o orientační výpočet, ne doporučení. A pokud chcete projít, jak má být vedle rezervy rozložené celé portfolio, domluvte si konzultaci portfolia s poradcem partnera Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.