
Strategie
Splatit hypotéku, nebo investovat? Při sazbě 5,79 % vycházejí data jinak než před rokem
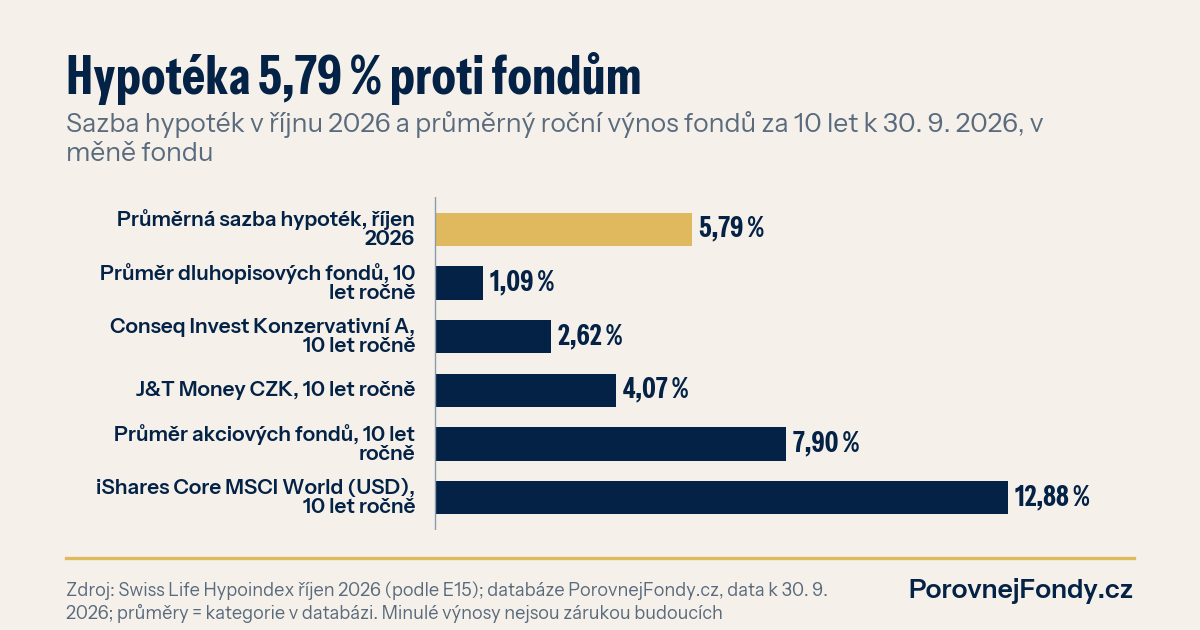
Průměrná sazba hypoték vyskočila v říjnu na 5,79 procenta. Kdo teď refixuje a má volné peníze, má jistotu, že každá koruna poslaná do jistiny mu vydělá právě tolik. Konzervativní fondy na takové číslo za posledních deset let nedosáhly, akciové ano, ale s kolísáním, které ne každý unese.
Sedm měsíců zdražování
Ještě v březnu to vypadalo, že hypotéky budou dál zlevňovat. Swiss Life Hypoindex tehdy klesl na 4,89 procenta, nejníž od dubna 2022. Pak se trend otočil. V září byl index na 5,51 procenta a v říjnu přidal další 0,28 procentního bodu na 5,79. Tak rychlý skok za jediný měsíc nebyl od jara.
V korunách: u hypotéky na 3,5 milionu se splatností 25 let dělá splátka při březnové sazbě zhruba 20 240 Kč, při říjnové 22 100 Kč. Skoro 1 900 korun měsíčně navíc. A krátké fixace přitom nejsou levnější o tolik, kolik by člověk čekal. Roční fixace u úvěru do 80 procent ceny nemovitosti vychází na 5,42 procenta, desetiletá na 6,35.
Nejvíc to pocítí ti, kdo teď refixují. Podle E15 letos čeká refinancování kolem 470 miliard korun hypoték, příští rok dalších 530 miliard.
Refixace je jediná chvíle, kdy splátka nic nestojí
Za ty roky v investicích jsem viděl spoustu lidí, kteří přesně tuhle chvíli prospali. Ke dni konce fixace můžete poslat do jistiny libovolnou část a banka si za to nic nevezme. Během fixace to tak volné není.
Mimořádná splátka je přitom zvláštní investice. Vydělá přesně úrok hypotéky, bez kolísání a bez daně z výnosu. Každých 100 000 korun, které při refixaci pošlete do jistiny, vám v prvním roce ušetří zhruba 5 800 korun na úrocích. Kdo si úroky odečítá z daní, ušetří o něco méně, protože se mu zmenší i odpočet.
Otázka tedy nezní, jestli investice vydělají. Zní, jestli spolehlivě vydělají víc než 5,79 procenta.
Co za deset let udělaly fondy
Podíval jsem se do naší databáze, jak si vedly fondy, které lidé nejčastěji zvažují jako alternativu. Výnosy jsou v měně fondu, u delších období v průměru za rok, data k 30. 9. 2026.
| Fond | Měna | TER | 1 rok | 3 roky p. a. | 5 let p. a. | 10 let p. a. |
|---|---|---|---|---|---|---|
| Conseq Invest Konzervativní A (peněžní trh) | CZK | 0,58 % | 2,75 % | 4,29 % | 4,19 % | 2,62 % |
| J&T Money CZK (dluhopisový) | CZK | 1,19 % | 2,97 % | 5,98 % | 5,25 % | 4,07 % |
| Průměr dluhopisových fondů v databázi | 1,18 % | 1,03 % | ||||
| Průměr akciových fondů v databázi | 1,74 % | 8,10 % | ||||
| iShares Core MSCI World UCITS ETF | USD | 0,20 % | 15,25 % | 21,43 % | 11,95 % | 12,88 % |
Minulé výnosy nejsou zárukou budoucích.
Konzervativní část tabulky mluví jasně. Ani jeden z korunových fondů se za deset let k 5,79 procenta nepřiblížil. Peněžní fond Conseq dal 2,62 procenta ročně, dluhopisový J&T Money 4,07 procenta. Průměrný dluhopisový fond v databázi jen 1,03 procenta. Za posledních pět let to bylo lepší, ale pořád pod dnešní sazbou hypotéky.
Kdo má tedy peníze „na jistotu“ v dluhopisovém nebo peněžním fondu a zároveň platí 5,79 procenta bance, dnes podle čísel spíš prodělává. Pokud jde o peníze, které nepotřebuje jako rezervu.
Akcie sazbu porazily. Jenže ne každý rok
Akciové fondy vycházejí jinak. Průměr v databázi je 8,10 procenta ročně za deset let, široký světový index MSCI World v dolarech přes 12 procent ročně. Z těch čísel by se dalo usoudit, že splácet je hloupost.
Tak jednoduché to není. Desetiletý průměr skrývá roky, kdy akcie ztrácely. V roce 2022 přišly světové akcie skoro o pětinu hodnoty a člověk, který místo splátky investoval, se díval na minus, zatímco hypotéka běžela dál. Výnos ETF je navíc v dolarech, korunový investor nese i kurz. A průměrný akciový fond si bere 1,74 procenta ročně na poplatcích, což z rozdílu proti hypotéce ukousne velký kus.
Rozdíl je tedy mezi jistým výnosem 5,79 procenta a nejistým výnosem, který měl historicky v průměru navrch zhruba dva procentní body ročně u průměrného fondu. Za tu přirážku nesete riziko. Jestli se vám vyplatí, záleží na horizontu, na tom, jak velká je hypotéka proti vašemu majetku, a jestli v propadu nebudete prodávat.
Jak bych o tom přemýšlel
Nejdřív rezerva na šest měsíců výdajů, ta do jistiny ani do akcií nepatří. Potom ty peníze, které teď leží v konzervativních fondech nebo na účtu s nižším úrokem, než je hypotéka. U nich data za posledních deset let mluví pro splátku. A teprve pak dlouhodobé peníze, kde má smysl počítat s akciemi. Často to není buď, anebo. Spousta lidí při refixaci pošle část do jistiny a zbytek nechá pracovat.
Refixace před vámi
Spočítejte si to na vlastních číslech. V kalkulačce hypotéka vs. investice zadáte vlastní sazbu a částku. Konzervativní i akciové fondy si seřadíte podle výnosu za 10 let a podle poplatků ve srovnávači fondů. A pokud máte refixaci před sebou a chcete to probrat na vlastních číslech, konzultujte své portfolio.