Komentář ke zprávě
Končí levné fixace z roku 2016. Kolik po refixaci přidáte na splátce hypotéky
Letos končí poslední desetileté fixace z roku 2016, kdy se hypotéky půjčovaly nejlevněji v české historii. Kdo tehdy chytil sazbu kolem 1,8 %, dostává od banky nabídku zhruba třikrát vyšší. V našem modelu to dělá o 4 063 až 5 223 Kč měsíčně víc. Dá se s tím pracovat, ale je potřeba začít dřív, než přijde dopis z banky.
Co se stalo
Deník E15 dnes připomněl, že rok 2026 je fakticky konec éry superlevných hypoték. Průměrná nabídková sazba podle Fincentrum Hypoindexu klesla na konci roku 2016 pod 1,8 %. Na nejlevnější úvěry tehdy podle E15 dosáhlo 15 až 20 % dlužníků a zhruba třetina lidí si v letech 2016 a 2017 zafixovala sazbu na šest až deset let. Těm s desetiletou fixací teď končí.
Trh, do kterého se vracejí, vypadá úplně jinak. Swiss Life Hypoindex v říjnu vystoupal na 5,79 %, sedmý růst v řadě. Jednoletá fixace stojí v průměru 5,42 %, desetiletá 6,35 %. Za delší jistotu se tedy dnes platí skoro procentní bod navíc.
Kolik to dělá v korunách
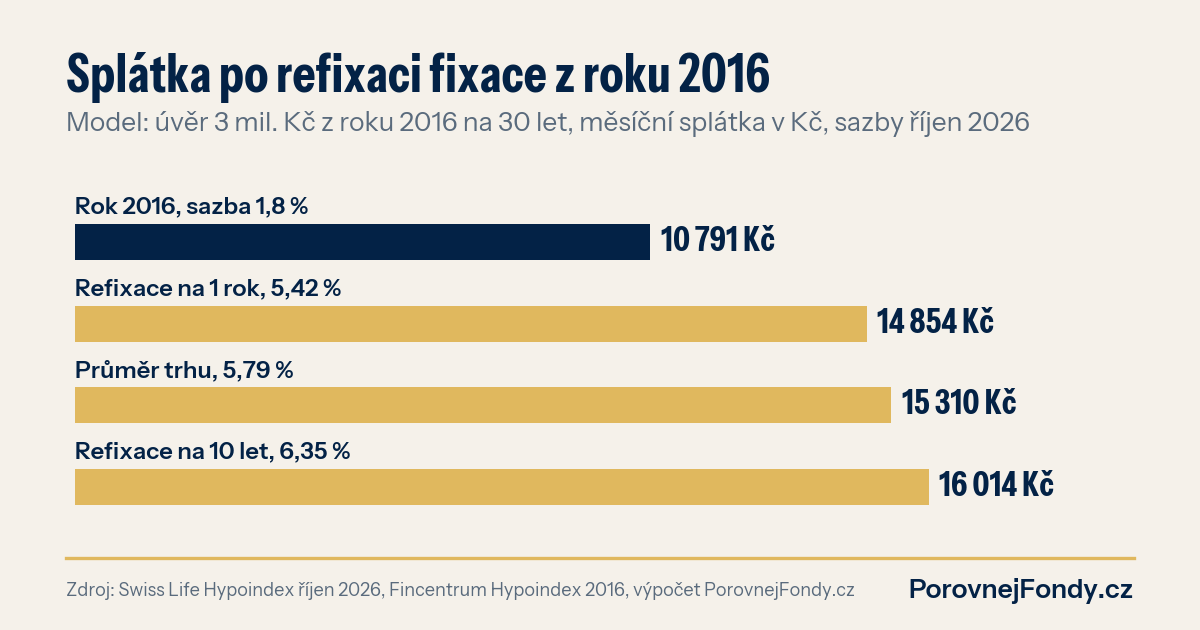
Vzal jsem modelový úvěr 3 000 000 Kč z konce roku 2016 na 30 let se sazbou 1,8 %. Splátka vychází na 10 791 Kč. Po deseti letech zbývá splatit zhruba 2 173 553 Kč a dvacet let. Při refixaci na rok za 5,42 % stoupne splátka na 14 854 Kč, tedy o 38 %. Při průměrné sazbě trhu na 15 310 Kč. Kdo chce znovu klid na deset let za 6,35 %, bude splácet 16 014 Kč, o 48 % víc než dosud.
Ještě výmluvnější jsou úroky. Za zbylých dvacet let by při původní sazbě zaplatil dlužník na úrocích zhruba 416 276 Kč. Při průměrné dnešní sazbě je to kolem 1 500 807 Kč. Rozdíl přes milion korun je cena za to, že se svět za deset let změnil. Váš konkrétní případ se bude lišit podle výše úvěru, splatnosti a nabídky banky.
Krátká, nebo dlouhá fixace
Za víc než dvacet let v investicích jsem viděl dost situací, kdy se lidé rozhodovali podle toho, co bylo naposledy. V roce 2016 vyhráli ti, kdo fixovali na dlouho. Dnes je volba těžší. Krátká fixace je levnější hned, ale za rok nebo tři se sázíte znovu. Dlouhá dává jistotu, jenže ji platíte 1 160 Kč měsíčně navíc. Kam půjdou sazby, nikdo neví. Rozhoduje, kolik výkyvu splátky unese váš rozpočet. A nezapomeňte, že při refixaci můžete bez sankce část úvěru mimořádně splatit nebo přejít k jiné bance. Srovnat nabídky se vyplatí vždy.
Polštář na příští refixaci
Kdo má fixaci z let před zdražením a končí mu v příštích letech, má výhodu času. Rozdíl ve splátce se dá z velké části předplatit vlastní rezervou. Korunové fondy peněžního trhu vydělaly podle naší databáze za poslední rok k 30. 9. 2026 v mediánu 2,87 % (9 fondů) při průběžném poplatku v mediánu 0,52 % ročně. Kdo by si odkládal 2 000 Kč měsíčně po dobu 3 let a výnos by zůstal stejný, měl by modelově asi 75 097 Kč. To pokryje vyšší splátku po roční refixaci zhruba na 18 měsíců. Minulé výnosy nejsou zárukou budoucích a i fond peněžního trhu může krátkodobě kolísat.
Neříkám, že to je jediná správná cesta. Někdo raději mimořádně splatí část úvěru, jiný drží rezervu na spořicím účtu. Hlavní je mít plán dřív, než banka pošle novou sazbu.
Co si z toho vzít
Podívejte se do smlouvy, kdy vám fixace končí. Spočítejte si, jakou splátku unesete, a teprve pak vybírejte délku fixace. A pokud máte volné peníze, rozmyslete si, jestli jimi chcete splátku snížit, nebo si držet polštář. Na sazbu nemáte vliv, na přípravu ano.
Refixace a vaše úspory
Kolik vám rezerva za pár let dá? Modelový vklad si spočítejte v kalkulačce složeného úročení a fondy peněžního trhu i dluhopisové fondy porovnejte ve srovnávači fondů. Když řešíte, jestli peníze poslat na mimořádnou splátku, nebo je nechat pracovat, konzultujte to s naším týmem.