
Dluhopisy
Česko slibuje Bruselu nižší schodky. Co to znamená pro vaše dluhopisové fondy
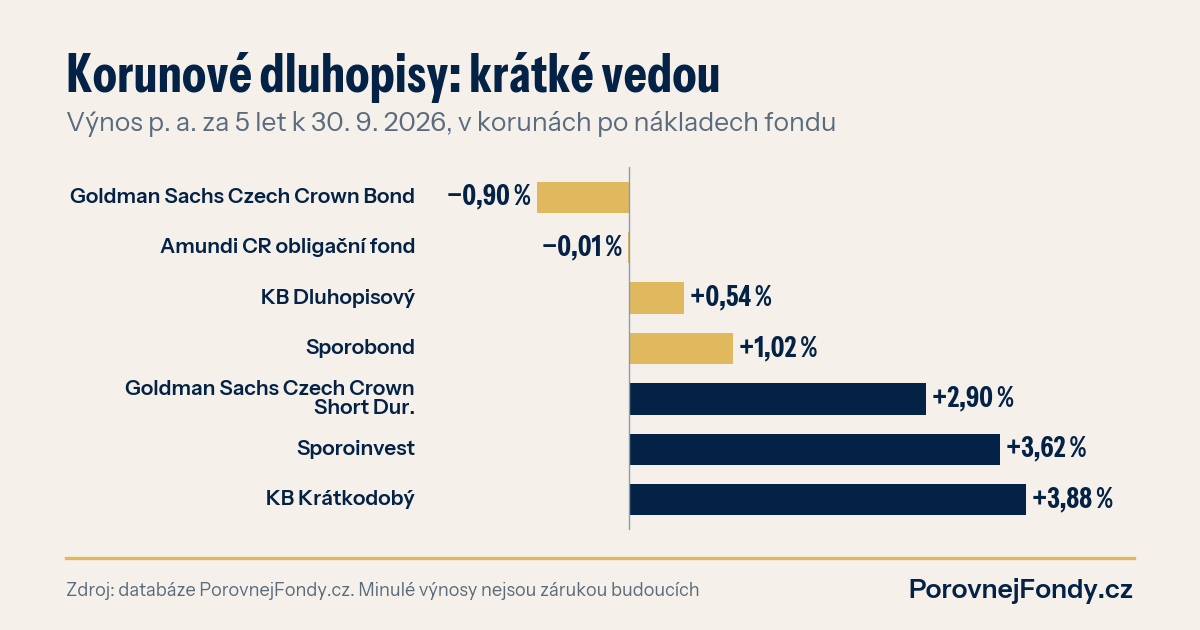
Vláda v Bruselu slibuje, že schodek veřejných financí klesne z 2,8 % HDP v roce 2027 na 1,2 % v roce 2030. Pro držitele korunových dluhopisových fondů je to důležitější zpráva, než vypadá. Za posledních pět let u nich rozhodovalo hlavně to, jak dlouhé dluhopisy fond drží.
Co se stalo
Ministři financí EU dnes v Lucemburku projednávají doporučení k českému střednědobému fiskálně-strukturálnímu plánu na roky 2027 až 2030, jak popisují Seznam Zprávy podle ČTK. Česko zastupuje ministryně financí Alena Schillerová. Schodek má postupně klesat na 2,8 %, 2,0 %, 1,6 % a 1,2 % HDP. Vláda chce omezit růst výdajů, lépe vybírat daně a vrátit EET. V roce 2027 má navíc využít evropskou únikovou doložku pro obranné výdaje, podle návrhu rozpočtu zhruba za 70 miliard korun.
Pro srovnání: předchozí plán počítal pro rok 2027 se schodkem 1,25 % HDP a pro rok 2028 s 1,0 %. Cíle se tedy posunuly zhruba o rok až dva dál. Národní rozpočtová rada ve stanovisku ze září upozorňuje, že bez obranné výjimky by schodek v roce 2027 přesáhl 3,5 % HDP a v roce 2028 by se pak musel snížit zhruba o 1,5 procentního bodu. Ministerstvo financí naopak plán označuje za velmi ambiciózní.
Proč to zajímá investora
Schodek se platí půjčkou. Stát si půjčuje vydáváním dluhopisů a právě ty tvoří velkou část korunových dluhopisových fondů, penzijek i konzervativních portfolií. Když stát potřebuje víc peněz nebo mu trh přestává věřit, že schodky opravdu sníží, chce za nové dluhopisy vyšší úrok. Ceny dluhopisů, které už existují, pak klesají. Nejvíc to bolí dlouhé dluhopisy, protože nižší úrok v nich „sedí“ mnoho let.
Opačně to platí taky. Pokud vláda plán dodrží a trh tomu uvěří, dlouhé dluhopisy z toho mohou těžit. Kterou cestou se věci pohnou, dnes nikdo neví. Věrohodnost plánu je ale přesně to, co budou trhy v příštích rozpočtech sledovat.
Co ukazují data fondů
Rozdíl mezi delšími a kratšími korunovými dluhopisy je v naší databázi k 30. 9. 2026 dobře vidět:
| Fond | TER | 1 rok | 5 let p. a. |
|---|---|---|---|
| Goldman Sachs IV Czech Crown Bond P | 1,30 % | -1,34 % | -0,90 % |
| Amundi CR obligační fond | 1,57 % | -0,45 % | -0,01 % |
| KB Dluhopisový | 1,17 % | -0,11 % | 0,54 % |
| Sporobond | 0,84 % | -0,84 % | 1,02 % |
| Goldman Sachs IV Czech Crown Short Duration Bond P | 0,50 % | 2,16 % | 2,90 % |
| Sporoinvest | 0,67 % | 2,23 % | 3,62 % |
| KB Krátkodobý | 0,68 % | 2,60 % | 3,88 % |
Výnosy v korunách po odečtení nákladů fondu, data k 30. 9. 2026. Minulé výnosy nejsou zárukou budoucích.
Klasické korunové dluhopisové fondy z tabulky vydělaly za pět let -0,90 % až 1,02 % ročně. Fondy s krátkou splatností 2,90 % až 3,88 %. Za poslední rok je obrázek podobný: první skupina -1,34 % až -0,11 %, druhá 2,16 % až 2,60 %. Medián všech 84 korunových dluhopisových fondů s pětiletou historií je 2,50 % ročně, ale pod tím číslem jsou i firemní, rizikovější a zajištěné zahraniční fondy. Kdo čekal, že „dluhopisový“ znamená „klidný a v plusu“, mohl být za ten čas zklamaný.
Co si z toho vzít
Za víc než dvacet let na trzích jsem se naučil, že u dluhopisů se málokdo dívá na to hlavní. Ne na název fondu, ale na to, jak dlouho jeho dluhopisy zbývají do splatnosti. Tři věci ke kontrole:
- Jakou má fond duraci? Najdete ji ve faktsheetu. Čím vyšší číslo, tím víc fond reaguje na změnu úroků a důvěry ve státní finance.
- Sedí to na váš horizont? Peníze, které budete potřebovat za rok či dva, nepatří do fondu s dlouhými dluhopisy. Delší fond dává smysl spíš tomu, kdo vydrží výkyvy několik let.
- Kolik platíte? U dluhopisů jsou výnosy nižší než u akcií, takže poplatek z nich ukrojí větší díl. Rozdíl mezi 0,5 % a 1,5 % ročně je tu znát.
Jak se dluhopisové fondy chovají při vyšších sazbách obecně, jsme rozebírali v článku Dluhopisové fondy 2026: výnosy jsou nejvýš od roku 2002, eurové státní dluhopisy v komentáři Francie znovu straší eurozónu dluhem.
Váš dluhopisový fond
Víte, jak dlouhé dluhopisy váš fond drží a kolik za něj platíte? Najděte ho ve srovnávači fondů, dopad poplatků na dvacet let si spočítejte v kalkulačce. Když chcete probrat, jakou část úspor dát do dluhopisů při vašem horizontu, ozvěte se na konzultaci.