
Dluhopisy
ČNB varuje před růstem dluhu. Co dražší půjčky státu dělají s dluhopisovými fondy
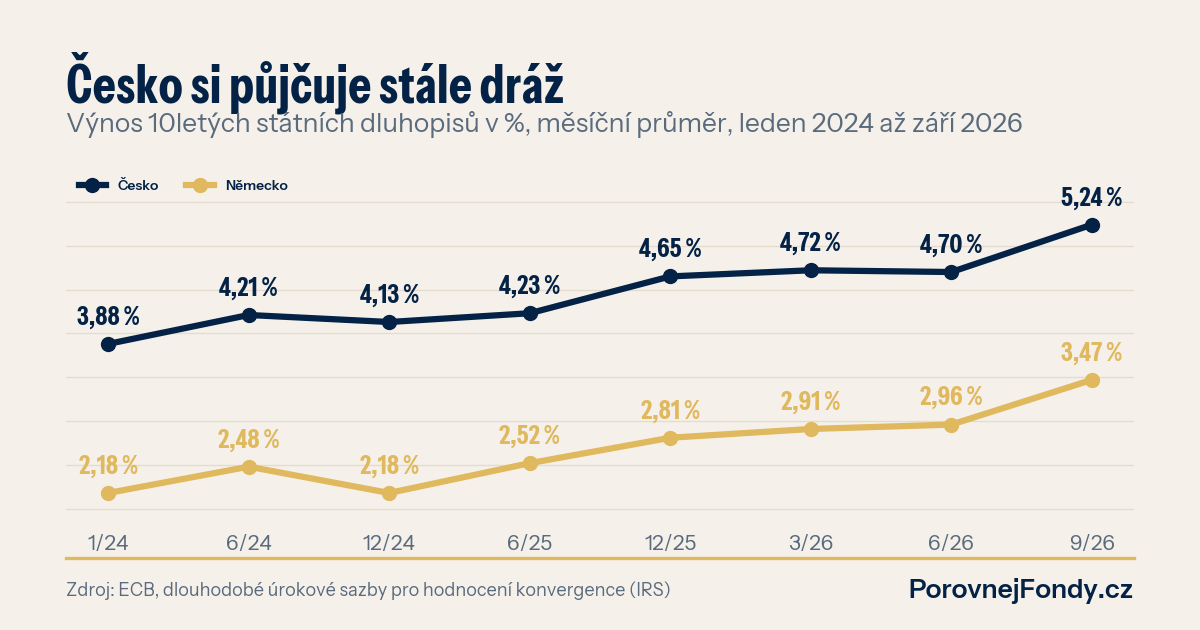
Česká národní banka dnes zhoršila výhled veřejných financí. Schodky mají v příštích dvou letech přesáhnout tři procenta HDP a dluh poroste rychleji, než čekala v srpnu. Trh to ví už nějakou dobu: desetiletý státní dluhopis vynášel v září v průměru 5,24 %, nejvíc od října 2022. Pro střadatele to má dvě strany. Nové peníze se dají uložit za lepší úrok, ale dluhopisové fondy s delší splatností za poslední rok skoro nic nevydělaly.
Co se stalo
Podle Novinek a ČTK počítá ČNB v nové prognóze se schodkem veřejných financí 2,8 % HDP letos, 3,4 % v roce 2027 a 3,3 % v roce 2028. V srpnu to bylo 2,6 % a dvakrát 2,9 %. Dluh má letos dosáhnout 46 % HDP a do roku 2028 vystoupat na 49,3 %. Ministerstvo financí s prognózou nesouhlasí a slibuje, že se schodek pod třemi procenty udrží. Tři procenta jsou přitom hranice, kterou si hlídá Evropská unie.
Den předtím zvedla ČNB základní sazbu na 4 %. Obě zprávy spolu souvisí. Když stát utrácí víc, než vybere, přidává ekonomice poptávku a centrální banka pak musí držet sazby výš, aby nerostly ceny.
Proč se to týká vašich úspor
Stát si schodek půjčuje prodejem dluhopisů. Čím víc jich potřebuje prodat a čím méně investoři věří, že se rozpočet srovná, tím vyšší úrok chtějí. Podle dat Evropské centrální banky vynášel desetiletý český dluhopis v lednu 2024 v průměru 3,88 %, v prosinci 2025 už 4,65 % a v září letošního roku 5,24 %. Německo si za stejnou dobu zdražilo z 2,18 na 3,47 %. Rozdíl mezi oběma zeměmi se tak drží kolem 1,7 až 2 procentních bodů. Rostou tedy výnosy v celé Evropě a Česko k tomu přidává svou přirážku.
Vyšší výnos je dobrá zpráva pro toho, kdo nakupuje teď. Pro toho, kdo už dluhopisy drží, je to opak. Když výnosy na trhu vzrostou, cena starších dluhopisů s nižším kupónem klesne. Čím delší splatnost, tím víc.
Co ukazují korunové fondy
Vzal jsem čtyři správce, kteří mají v naší databázi korunový dluhopisový fond s delší splatností i krátkodobější fond. Výnos za rok k 30. 9. 2026:
- Česká spořitelna: Sporobond −0,84 %, Sporoinvest 2,23 %
- Amundi (fondy KB): KB Dluhopisový −0,11 %, KB Krátkodobý 2,60 %
- Conseq: Conseq Invest Dluhopisový fond A −0,18 %, Conseq Invest Konzervativní A 2,75 %
- Amundi: Amundi CR - obligační fond (CZK) −0,45 %, Amundi CR Privátní úrok. výnosů 2,47 %
Ve všech čtyřech případech je rozdíl přes dva a půl procentního bodu za jediný rok. Krátkodobé fondy drží dluhopisy, které brzy splatí, a výnosy, které jdou nahoru, jim spíš pomáhají. Delší fondy na stejný pohyb doplatily cenou. A není to jen loňský výkyv: krátkodobé fondy z těchto dvojic vedou i za tři a za pět let. Za pět let například Sporobond 1,02 % ročně proti 3,62 % u Sporoinvest. Minulé výnosy nejsou zárukou budoucích.
Neznamená to, že delší dluhopisy patří do koše. Pokud by výnosy jednou klesly, třeba až se rozpočet uklidní, vydělaly by nejvíc právě ony. Jen nikdo neví kdy. A podle dnešní prognózy ČNB to v příštích dvou letech s úsporným státem nevypadá.
Co si z toho vzít
Za prvé, zjistěte, jak dlouhé dluhopisy váš fond drží. V měsíční zprávě správce hledejte duraci. Kdo bude peníze potřebovat do dvou nebo tří let, by v dlouhých dluhopisech neměl mít většinu.
Za druhé, nové peníze dnes dostanou lepší úrok než před dvěma lety. To platí pro krátkodobé fondy i pro státní dluhopisy koupené přímo a držené do splatnosti, kde vás kolísání ceny po cestě nemusí trápit.
Za třetí, rozpočet je politika a ta se mění rychleji než portfolio. Nestavte strategii na odhadu, jestli vláda schodek srazí. Rozložte dluhopisovou část podle toho, kdy budete peníze potřebovat.
Jak dlouhé dluhopisy máte vy
Ve srovnávači fondů najdete svůj dluhopisový fond a porovnáte jeho výnos za 1, 3 a 5 let i poplatky s podobnými fondy. Jde o data z minulosti, ne doporučení. Pokud chcete projít, jak vaše portfolio snese další růst sazeb, domluvte si konzultaci portfolia s poradcem partnera Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.