
Poplatky
George Strategies: Spořitelna nabízí ETF fondy za 0,69 %. Kolik to dělá proti jejím vlastním mixům
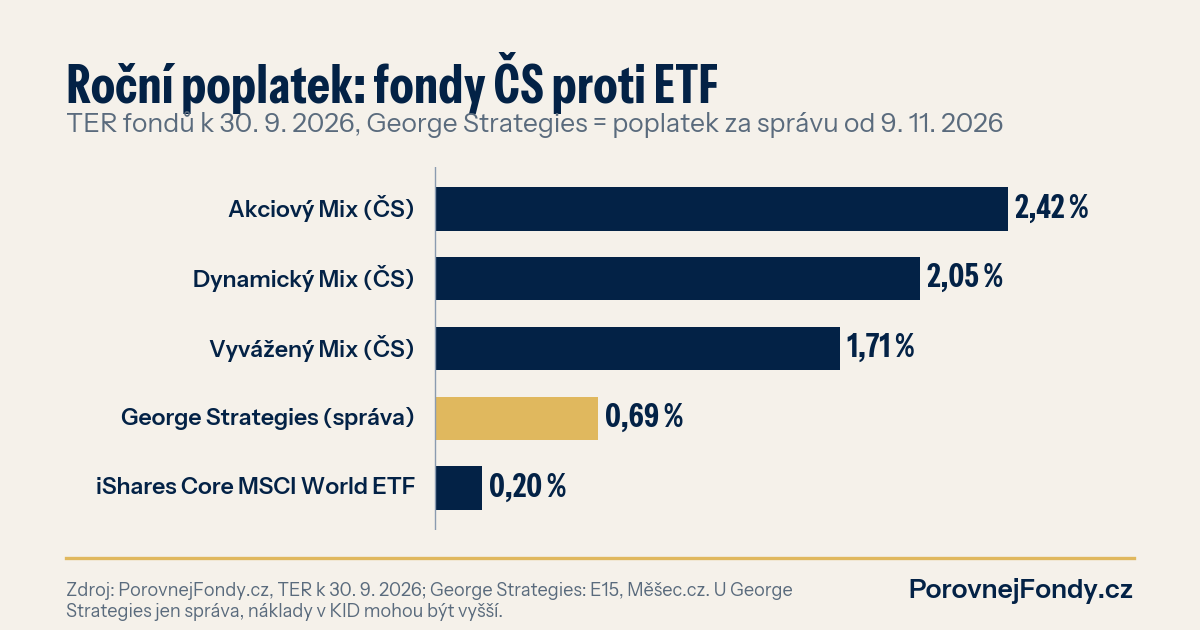
Česká spořitelna od 9. listopadu prodává v aplikaci George tři fondy postavené na ETF s poplatkem za správu 0,69 % ročně a nákupem od 100 Kč. Její klasické smíšené fondy Vyvážený, Dynamický a Akciový Mix mají celkové roční náklady 1,71 až 2,42 %. Na 300 000 Kč je to rozdíl zhruba 3 000 až 5 000 Kč ročně, jen musíte počkat na celkové náklady z KID, protože 0,69 % nemusí být konečné číslo.
Byl jsem dlouho burzovní makléř a pamatuji doby, kdy se o ETF v české bance mluvilo jako o něčem pro podivíny s účtem v zahraničí. Teď je největší banka v zemi dává do mobilu s minimem jedné stovky. To je zpráva. A zároveň otázka, kterou mi lidé začnou klást: mám svoje mixy prodat a přejít?
Co Spořitelna spustila
Tři fondy pod značkou George Strategies se liší hlavně podílem akcií. Grounded má kolem 30 % akcií, Explorer 60 % a Visionary 90 %. Zbytek tvoří dluhopisy, případně komodity a drahé kovy, a to všechno převážně přes ETF. Vstupní ani výstupní poplatek banka neúčtuje, poplatek za správu je u všech tří stejný, 0,69 % ročně, a sjednat se dají jen v aplikaci George. O složení se stará portfolio manažer banky, klient jen vybere míru rizika.
Proč to banka dělá teď? Podle jejích vlastních čísel prošlo od ledna do září přes George 52 % z více než milionu jednorázových investičních pokynů a pravidelné investice v aplikaci meziročně vzrostly skoro čtyřnásobně. Lidé se naučili investovat v mobilu. A v mobilu mají vedle sebe i Revolut, XTB a další, kde je ETF za pár desetin procenta.
Kolik stojí to, co lidé u Spořitelny už mají
V naší databázi máme k 30. 9. 2026 celkové roční náklady (TER) smíšených fondů České spořitelny. Vyvážený Mix stojí 1,71 % ročně, Dynamický Mix 2,05 % a Akciový Mix 2,42 %. Průměr kategorie smíšených fondů v databázi je 1,79 %. Celkový medián fondů Spořitelny je 1,54 %, protože banka prodává i levnější dluhopisové fondy a fondy peněžního trhu, srovnání najdete na stránce Poplatky fondů bank.
Přepočteno na koruny. Z 300 000 Kč zaplatíte ročně v Dynamickém Mixu zhruba 6 150 Kč, ve Vyváženém 5 130 Kč. Poplatek za správu 0,69 % by dělal 2 070 Kč. Za deset let a bez započtení výnosu je to u Dynamického Mixu rozdíl kolem 40 000 Kč. To nejsou drobné.
A pro úplnost druhý konec škály. Světový akciový ETF iShares Core MSCI World má TER 0,20 %, tedy 600 Kč ročně z 300 000 Kč. Jenže ten si musíte koupit u brokera sami, sami hlídat poměr akcií a dluhopisů a sami vydržet, když trh spadne o třetinu.
Háček, který je potřeba říct nahlas
Číslo 0,69 % je poplatek za správu. Celkové náklady fondu, které najdete v dokumentu klíčových informací (KID) v kolonce „Celkové náklady“, zahrnují i poplatky ETF uvnitř fondu a transakční náklady. Fond fondů má poplatky ve dvou patrech. Kolik přesně to dohromady bude, zatím z veřejných zpráv nevíme a do naší databáze se nové fondy dostanou s prvními daty. Dokud KID nemáte před sebou, počítejte s tím, že skutečné číslo bude o něco vyšší než 0,69 %. Pořád ale nejspíš výrazně pod mixy.
Druhá věc je historie. Ty fondy jsou dva dny staré. Nemají žádný výkonnostní záznam, takže nikdo nemůže poctivě říct, jak si povedou proti mixům nebo proti trhu. Na papíře to dává smysl, nižší náklady jsou jedna z mála věcí, které má investor opravdu pod kontrolou. Za dvacet let jsem ale viděl dost produktů, které vypadaly skvěle v prezentaci a hůř v prvním propadu.
Mám své fondy prodat a přejít?
Tady pozor na reflex. Prodej fondu je prodej. Pokud držíte podílové listy kratší dobu než tři roky a příjem ze všech prodejů cenných papírů za rok přesáhne 100 000 Kč, může vám vzniknout daň ze zisku. U některých starších smluv se navíc platí poplatky, které v nové aplikaci nevidíte. A hlavně: mix s 60 % akcií a fond s 90 % akcií jsou úplně jiná jízda. Kdo dnes drží Vyvážený Mix a „přejde“ do Visionary, protože je levnější, mění si riziko, ne jen poplatek.
Rozumnější postup vypadá takhle. Nejdřív si spočítejte, kolik vás dnešní fondy stojí v korunách. Pak porovnejte, jestli máte správnou míru rizika. Teprve potom řešte, přes jaký produkt ji držet. Pro nové pravidelné investice od začátku je levnější cesta lákavá. U velkého starého portfolia rozhodují daně, horizont a to, co už v něm máte.
Mě na celé zprávě těší jedna věc. Tlak na poplatky konečně dorazil i do velkých bank. Za pár let budeme na fondy za dvě procenta ročně koukat jako na poplatek za výběr z cizího bankomatu.
Spočítejte si, kolik platíte vy
Než cokoli prodáte, zadejte svůj fond do kalkulačky Kolik mě stojí fond a uvidíte, kolik vás za deset let stojí v korunách. Je to orientační výpočet, ne doporučení. Levnější alternativy ve stejné kategorii najdete ve srovnávači fondů a přehled fondů banky v článku Fondy České spořitelny. Když máte u banky větší portfolio a nevíte, jestli přechod dává smysl i s daní a riziky, konzultujte své portfolio s naším týmem z Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.