
Spoření na důchod
Češi chtějí žít 91 let, ale počítají se 79. Na dvanáct let navíc úspory nemají
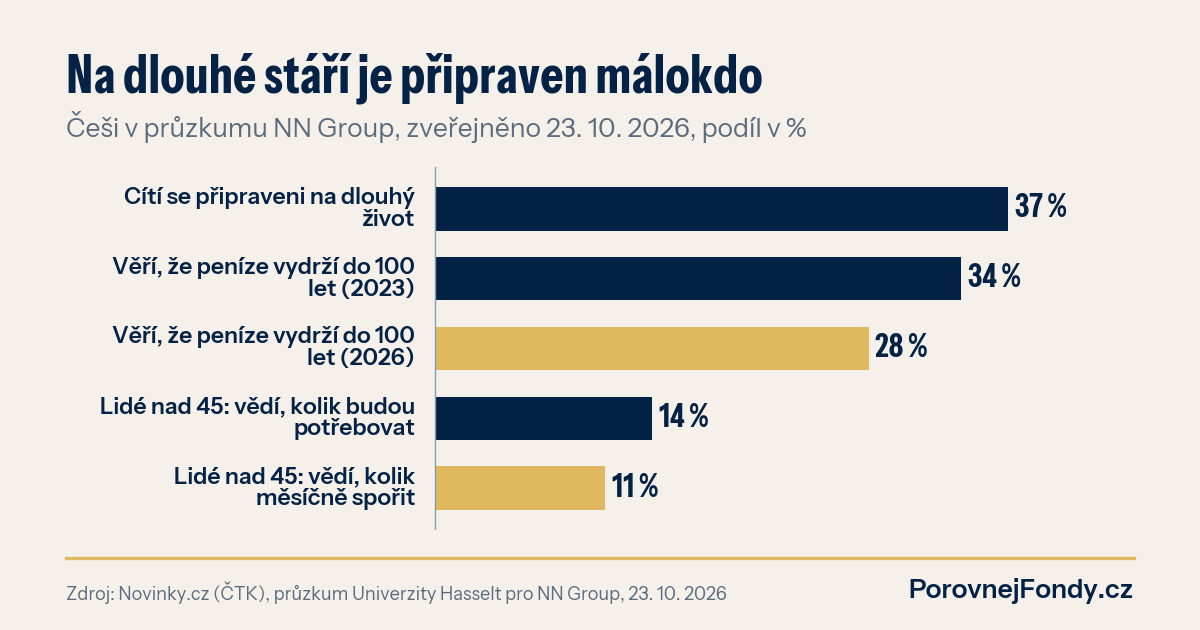
Češi by se rádi dožili v průměru 91 let. Sami ale počítají s 79. Mezi přáním a plánem je 12 let a na ně podle nového průzkumu skoro nikdo nešetří. Jen 11 % lidí nad 45 let ví, kolik by měli měsíčně odkládat na pohodlné stáří.
Co průzkum ukázal
Novinky.cz v pátek ráno přinesly výsledky průzkumu, který pro pojišťovací skupinu NN udělala belgická Univerzita Hasselt v několika evropských zemích. Češi chtějí žít 91 let, Slováci a Belgičané nejméně 92, Španělé 97. Stáří podle Čechů začíná v 72 letech. Průměrný věk při úmrtí byl loni podle ČSÚ 77,2 roku.
Horší je finanční část. Na dlouhý život se cítí připraveno 37 % Čechů, ve Španělsku přes polovinu lidí. Že jim peníze vystačí až do stovky, si myslí 28 % Čechů. V roce 2023 to bylo 34 %, takže jistota ubývá. A mezi lidmi nad 45 let, kteří ještě nejsou v důchodu, ví jen 14 %, kolik budou potřebovat, a 11 %, kolik na to mají měsíčně odkládat.
Kolik stojí dvanáct let navíc
Zkusme mezeru převést na peníze. Kdo by chtěl k důchodu přidávat 5 000 Kč měsíčně po dobu 12 let, potřebuje mít naspořeno zhruba 720 000 Kč. Počítám zjednodušeně, bez inflace a bez výnosu během čerpání. Skutečná částka bude kvůli inflaci vyšší.
Pokud na to má člověk 25 let, rozhoduje hlavně to, kde peníze leží. Bez jakéhokoli výnosu musí odkládat 2 400 Kč měsíčně. Pro ilustraci jsem vzal medián ročního výnosu korunových fondů za posledních deset let k 30. 9. 2026 z databáze PorovnejFondy.cz. U 56 dluhopisových fondů je to 1,65 % ročně, u 59 smíšených 3,82 % a u 65 akciových 7,77 %.
Kdyby se takové tempo opakovalo, stačilo by u dluhopisových fondů odkládat kolem 1 944 Kč měsíčně, u smíšených 1 451 Kč a u akciových 820 Kč. Rozdíl mezi spořením bez výnosu a akciovým fondem je víc než dvojnásobek. Jenže to je pohled do zpětného zrcátka. Minulé výnosy nejsou zárukou budoucích a akciové fondy po cestě umí spadnout o třetinu i víc. Kdo peníze potřebuje za tři roky, s takovým propadem počítat nemůže.
Co dělají ti, kdo už začali
Ve stejný den Novinky zveřejnily i čísla Asociace pro kapitálový trh. Dlouhodobý investiční produkt, DIP, využívá po necelých třech letech 289 tisíc lidí a mají v něm 14,2 miliardy korun. Devět desetin té částky leží v investičních fondech, jen 3 % na vkladech. Každý den přibude víc než 250 nových smluv.
Výhoda DIP je daňová. Příspěvky si lze odečíst ze základu daně, dohromady s penzijním spořením a životním pojištěním nejvýš 48 000 Kč ročně. Při patnáctiprocentní dani to dělá až 7 200 Kč ročně zpět. Peníze ale musí zůstat ve hře do 60 let a nejméně deset let. Rozdíly mezi produkty shrnuje náš přehled DIP a penzijního spoření.
Jedna věc se v debatách o DIP ztrácí. DIP je jen obal, výnos dělá fond uvnitř. A tady čísla zase stojí za pozornost: medián průběžných nákladů korunových akciových fondů je 1,92 % ročně. Každý procentní bod nákladů navíc by při stejném měsíčním vkladu a výnosu 7,77 % ročně ubral za 25 let z výsledné částky asi 14 %. Proto se vyplatí znát, kolik stojí fond uvnitř DIP nebo penzijka.
Co si z toho vzít
Čísla z průzkumu nejsou o tom, že by Češi neměli peníze. Ukazují, že většina lidí neví, kolik potřebuje. A bez čísla se nedá plánovat. Spočítejte si tři věci: kolik byste chtěli měsíčně k důchodu, kolik let to má vydržet a kolik let do důchodu máte. Teprve pak má smysl řešit, kam peníze dát.
Pokud už nějaký fond, penzijko nebo DIP máte, podívejte se, kolik stojí a jak si vedl proti ostatním ve stejné kategorii.
Spoříte na stáří?
Kolik vám naspoří pravidelná částka, ukáže kalkulačka složeného úročení. Fondy můžete porovnat ve srovnávači fondů podle výnosů a nákladů. Když nevíte, kolik vlastně potřebujete, dá se to probrat na konzultaci.