
Osobní finance
Bankéř vylákal z klientů 1,6 milionu. Proč za to banka neplatí a jak se chránit
Vedoucí pobočky velké banky přemluvil dlouholetou klientku, aby si navýšila úvěr a peníze poslala jemu. Nevrátil je a banka odpovědnost odmítá. Příběh je výjimečný, princip ale ne: peníze odešly mimo systém, který klienta chrání. Na tom se dá stavět i obrana.
Co se stalo
Seznam Zprávy popisují ženu, která si přišla do banky půjčit 160 000 Kč na rehabilitační pomůcku pro dceru. Bankéř, kterého znala roky, jí místo toho vylíčil vlastní rodinnou tíseň. Přesvědčil ji, ať úvěr navýší na 320 000 Kč a rozdíl mu pošle na soukromý účet v jiné bance. Podepsal dlužní úpis a slíbil, že za deset dní vrátí o 50 000 Kč víc. Nevrátil nic.
Podle policie takto oslovil nejméně 7 lidí, klienty i kolegy, vybral od nich přes 1,6 milionu korun a prohrál je při rizikovém obchodování na americké burze. Soud mu letos v květnu uložil dva roky vězení s podmíněným odkladem na pět let. Klientce zatím vrátil 1 500 Kč, úvěr přitom splácí ona. Banka bankéře propustila, finančně se ale k ničemu nehlásí: šlo podle ní o selhání jednotlivce v rozporu s pravidly.
Proč banka neplatí
Právně tu vedle sebe stojí dvě věci. Úvěr klientka uzavřela s bankou a musí ho splácet. Půjčka bankéři byla soukromá dohoda dvou lidí, ne bankovní služba. Advokát oslovený Seznam Zprávami upozorňuje, že bance by se jednání zaměstnance dalo přičíst hlavně tehdy, kdyby se prokázalo selhání jejích kontrol. Podobně je to s finančním arbitrem. Ten rozhoduje spory spotřebitelů s finančními institucemi o jejich službách, tedy o úvěrech, platbách, pojištění nebo investicích. Soukromá půjčka mezi lidmi mezi ně nepatří. Zbývá trestní oznámení a civilní žaloba, obojí na dlouho a s nejistým výsledkem.
Co ukazují čísla
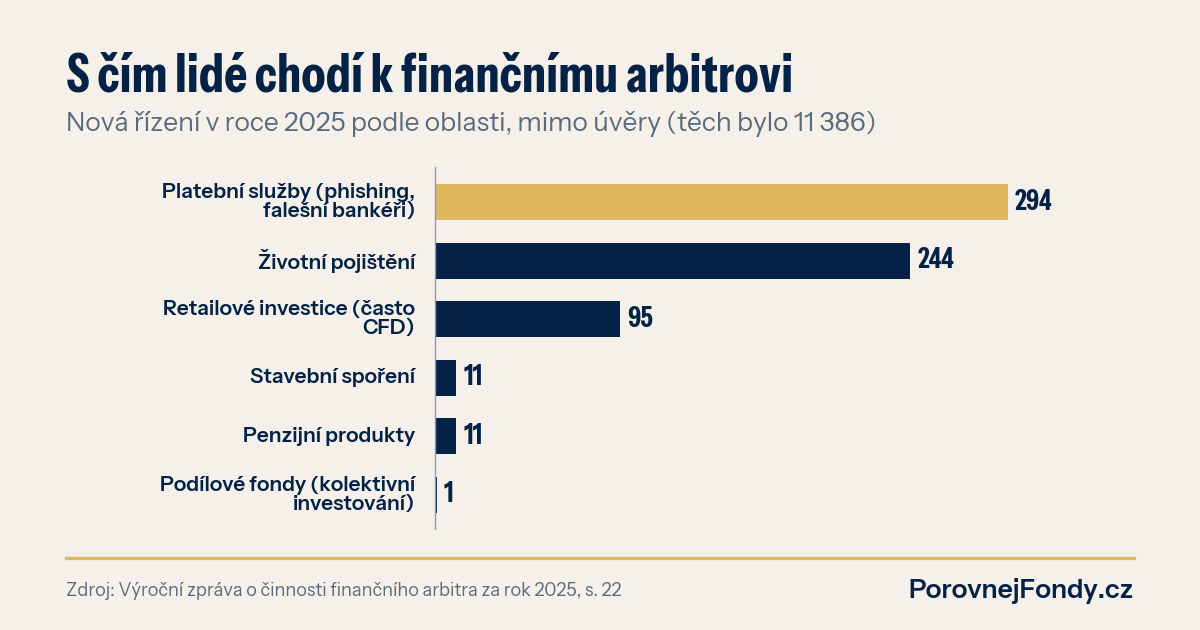
Finanční arbitr zahájil v roce 2025 celkem 12 050 řízení. Rok předtím jich bylo 5 683, v roce 2023 jen 2 660. Naprostou většinu, 11 386, tvořily spotřebitelské úvěry. Graf ukazuje zbytek. Vedou platební služby s 294 řízeními. Podle zprávy arbitra jde nejčastěji o zneužité internetové bankovnictví nebo kartu a o platby, které lidé odeslali sami, protože jim volal někdo, kdo se vydával za zaměstnance banky. Následuje životní pojištění se 244 řízeními, často investiční životní pojištění, u kterého lidé tvrdí, že nevěděli, kolik stojí. Retailové investice mají 95 řízení, hlavně kvůli ztrátám a rozdílovým smlouvám (CFD), které by se podle arbitra k laikům vůbec neměly dostat.
Podílové fondy, v řeči zákona kolektivní investování, měly za celý rok 1 spor. To neznamená, že fondy nenesou riziko. Jejich hodnota kolísá a ztrátu z poklesu trhu vám nikdo nevrátí. Mají ale pevnou stavbu: peníze posíláte na účet fondu, majetek hlídá depozitář a správce dohlíží ČNB. Nikomu nepůjčujete a nikomu osobně nevěříte. Potíže vznikají tam, kde peníze tuhle stavbu opustí, nebo kde někdo prodá produkt člověku, pro kterého se nehodí.
Co si z toho vzít
- Peníze nikdy na osobní účet. Investici neposílejte poradci, bankéři ani známému na jeho účet. U podílových fondů jde platba na účet fondu nebo správce s vaším identifikátorem.
- Kdo si půjčuje od klientů, porušuje pravidla. Ať je jeho příběh jakkoli dojemný. Řekněte to rovnou jeho zaměstnavateli.
- Ověřte, s kým jednáte. V seznamu regulovaných subjektů ČNB uvidíte, jestli člověk nebo firma smí nabízet investice a pro koho jedná.
- Telefonát „z banky“ ukončete a zavolejte zpět na číslo z karty nebo z webu banky.
- Smlouvy čtěte doma, ne pod tlakem v kanceláři. Roky známosti nejsou kontrola. Kontrolou jsou výpisy, které čtete.
- Když spor s institucí vznikne, je finanční arbitr kratší cesta než soud. Průměrné řízení loni trvalo 167 dní a přes 82 % skončených sporů se vyřešilo smírem.
Podrobněji o tom, jak číst náklady fondů, píšeme v přehledu nejdražší fondy v ČR a levnější alternativy.
Vaše úspory
Víte přesně, kde vaše peníze leží a kolik za ně platíte? Své fondy najdete ve srovnávači fondů, dopad poplatků na dvacet let ukáže kalkulačka. Když si nejste jistí smlouvou, kterou vám někdo nabízí, ozvěte se na konzultaci a projdeme ji spolu.