
Spoření
Zrušení koncesionářských poplatků: 205 Kč měsíčně. Kolik by z nich bylo za deset let ve fondu
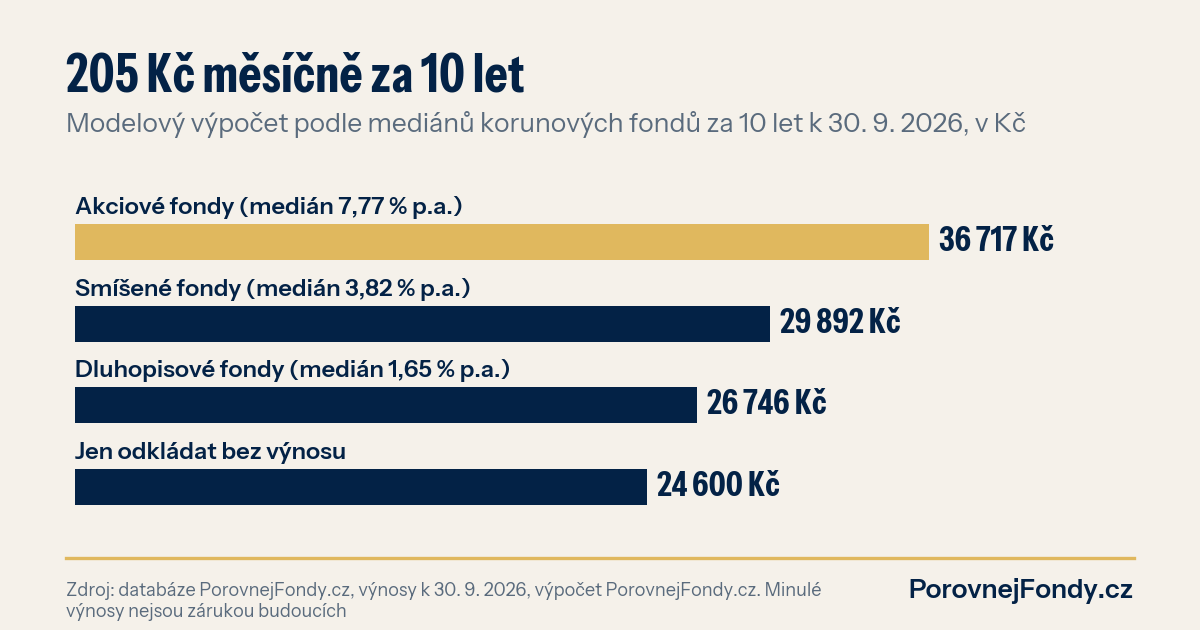
Sněmovna v noci na sobotu poslala zrušení poplatků za ČT a ČRo do výboru. Kdo dnes platí oba, posílá 205 Kč měsíčně, tedy 2 460 Kč ročně. Odložené do korunového akciového fondu s mediánovým výnosem posledních deseti let by z nich bylo zhruba 36 700 Kč. Jenže úplně ušetřené nejsou: ČT a ČRo mají být placené ze státního rozpočtu, tedy z daní.
Co se v noci stalo
Debata trvala kolem dvaceti hodin a skončila brzy ráno. Opozice chtěla vládní návrh zamítnout, případně vrátit k přepracování. Pro obojí hlasovalo 81 ze 177 přítomných poslanců, takže to neprošlo. Zákon teď míří do mediálního výboru, Sněmovna se znovu sejde 3. listopadu.
Platit se zatím nepřestává. Návrh musí projít druhým a třetím čtením, Senátem a podpisem prezidenta. Vláda ho schválila v červnu a počítá s účinností od 1. ledna 2027.
Podle návrhu má Česká televize dostat ze státního rozpočtu 5,74 miliardy korun ročně, asi o miliardu méně, než letos plánovala vybrat na poplatcích. Český rozhlas 2,065 miliardy, zhruba o 400 milionů méně.
205 Kč, které nezmizí
Televizní poplatek je od května 2025 150 Kč měsíčně, rozhlasový 55 Kč. Dohromady 205 Kč. Za rok 2 460 Kč, za deset let 24 600 Kč.
Tady je potřeba říct jednu věc nahlas. Těch skoro osm miliard ročně se nevezme ze vzduchu. Rozpočet je zaplatí z daní, které platíme všichni, a když v něm peníze chybí, pokryje se to dluhem. Z poplatku, který vidíte na výpisu, se stane položka, kterou nevidíte. Pro domácnost, která si pohlídá jen svůj účet, to ale vypadá jako 205 Kč navíc každý měsíc.
A právě takové drobné částky se obvykle rozpustí. Nikdo si nevšimne, že je má navíc. Za rok jsou pryč v nákupech a nikdo neví kde.
Co by z 205 Kč udělal fond
Spočítal jsem, co by se stalo, kdyby šlo 205 Kč každý měsíc deset let do korunových fondů. Vzal jsem mediány výnosu za posledních deset let z naší databáze k 30. 9. 2026, tedy výnosy po poplatcích správce. Fondy s neúplnými daty v nich nejsou.
| Kam šlo 205 Kč měsíčně | Medián výnosu za 10 let | Za 10 let by bylo |
|---|---|---|
| Akciové fondy v Kč (65 fondů) | 7,77 % ročně | asi 36 700 Kč |
| Smíšené fondy v Kč (59 fondů) | 3,82 % ročně | asi 29 900 Kč |
| Dluhopisové fondy v Kč (56 fondů) | 1,65 % ročně | asi 26 700 Kč |
| Jen odkládat bez výnosu | 0 % | 24 600 Kč |
Modelový výpočet: 205 Kč na začátku každého ze 120 měsíců, mediány kategorií k 30. 9. 2026 po průběžných nákladech, bez vstupních poplatků a daní. Minulé výnosy nejsou zárukou budoucích.
Rozdíl mezi akciovým fondem a obálkou v šuplíku je zhruba 12 000 Kč na 24 600 vložených. Není to jmění. Je to ale skoro polovina navíc za to, že peníze nezůstaly ležet.
Výpočet je modelový. Počítá s tím, že by se minulé mediány opakovaly, a to se stát nemusí. Akciový fond umí za rok ztratit i desítky procent a kdo by ho prodal ve špatnou chvíli, mohl by skončit pod vloženou částkou.
U malých částek rozhodují poplatky
Medián průběžného poplatku (TER) u korunových akciových fondů je 1,92 % ročně. Indexový fond na celý svět jako iShares Core MSCI World stojí 0,20 %. Na pár stovkách měsíčně to zní jako drobnost.
Zkusil jsem to přepočítat. Kdyby 205 Kč měsíčně vydělalo stejný hrubý výnos, jen s poplatkem 0,20 % místo 1,92 %, bylo by po deseti letech na účtu zhruba o 3 500 Kč víc. To je přes 14 % všeho, co by člověk za deset let vložil. Zjednodušený model, ale řád je jasný.
Druhá věc je vstupní poplatek. Kde ho fond účtuje, platí se z každé pravidelné platby, takže u 205 Kč měsíčně ukrojí z peněz dřív, než vůbec začnou pracovat. Než si někdo nastaví trvalý příkaz, vyplatí se podívat do sazebníku.
Co si z toho vzít
Zrušení poplatků zatím není hotová věc a není to dárek, protože se zaplatí jinde. Kdo ho ale jednou na účtu pocítí, má jednoduchou volbu. Buď se 205 Kč rozpustí, nebo se z nich stane malý trvalý příkaz, který za deset let může mít podle minulých dat hodnotu desítek tisíc korun.
Co by udělala vaše částka?
Spočítat si to na vlastní částce a horizontu můžete v kalkulačce složeného úročení. Pokud už fond máte a nevíte, kolik vás stojí, pošlete nám ho do bezplatné analýzy fondu. Podíváme se na poplatky i výnos proti podobným fondům. Fondy podle výnosů a nákladů porovnáte ve srovnávači fondů.
Související na webu: srovnávač fondů, kalkulačka složeného úročení, poplatky fondů bank, iShares Core MSCI World UCITS ETF a Conseq depozitní+ OPF.