
Prodej firmy a peníze po exitu
Prodej firmy: co s penězi po prodeji, aby je nesnědla inflace a poplatky
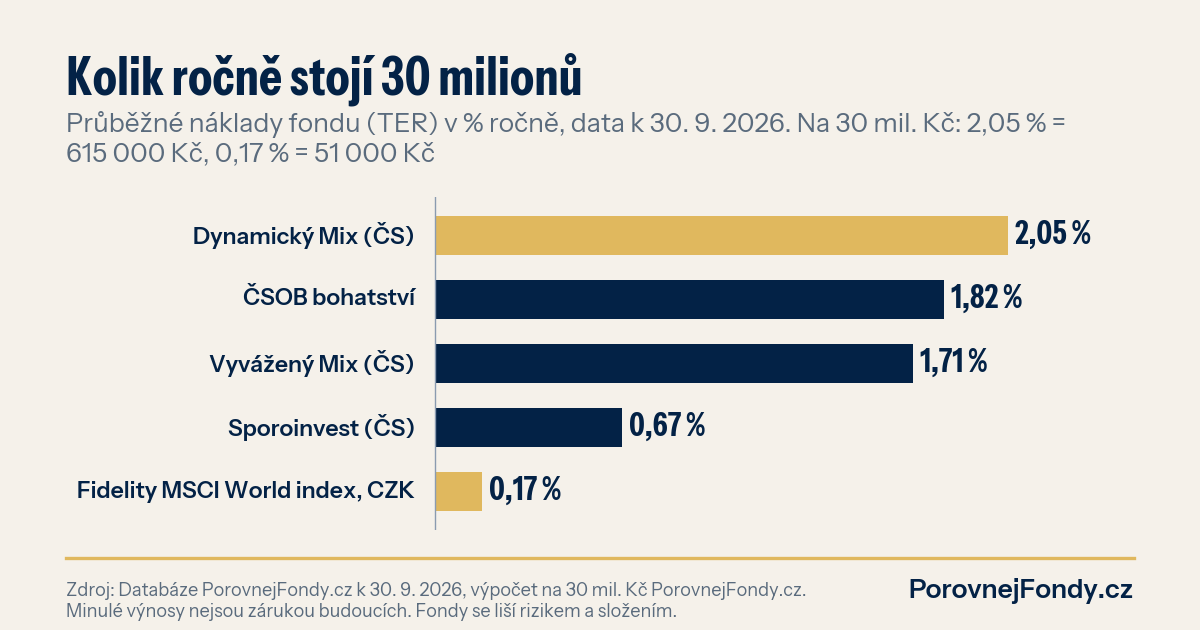
Téměř třetina majitelů velkých českých firem zvažuje do pěti let odchod nebo prodej. Kdo prodá za 30 milionů, zaplatí za jejich správu v typickém bankovním fondu přes půl milionu korun ročně, v indexovém fondu kolem 50 tisíc. Na spořáku je to dnes po dani 2,82 % při inflaci 2,5 % a pojištění vkladů kryje jen 100 000 eur na jednu banku.
Generace z devadesátek prodává
Firmy, které vznikly v devadesátkách, mají často pořád stejné majitele. Jen jsou o pětatřicet let starší. Podle J&T Banka Business Report, který zmapoval přes sto českých firem s obratem nad 500 milionů korun ročně, zvažuje odchod nebo prodej do pěti let téměř třetina podnikatelů. U těch, kdo začínali mezi lety 1996 a 2005, je to 35 %. Nástupce v rodině často není. Kupců je přitom podle reportu víc než prodávajících.
Prodávat se tedy bude. A od letoška je to i daňově jednodušší. Strop 40 milionů korun pro osvobození příjmu z prodeje podílu ve firmě od roku 2026 neplatí, stačí splnit časový test pěti let držby. Podrobně to rozebíráme na stránce Prodej firmy a daně 2026.
Jenže prodejem firmy starosti nekončí. Mění se. Člověk, který třicet let řídil výrobu, sklad a lidi, má najednou na účtu desítky milionů a žádný plán.
Co jsem viděl u lidí po exitu
Za přes patnáct let v investicích jsem si všiml jedné věci. Lidé, kteří uměli neúprosně tlačit na marži u dodavatelů, se u vlastních peněz často spokojí s první nabídkou banky, kde mají firemní účet. Bankéř přijde s pěkně vázanou prezentací. Nikdo se nezeptá, kolik to stojí za rok v korunách.
Tak to zkusme spočítat my. Modelová částka 30 milionů korun čistého.
Varianta 1: nechat to na účtu
Jeden z nejlépe placených spořicích účtů na trhu má od pondělí Trinity Bank, 4,28 %, ale jen do 500 000 Kč. Nad touhle hranicí platí 3,30 %. Na 30 milionech to dělá zhruba 995 000 Kč úroku za rok, po 15% srážkové dani 845 700 Kč. To je 2,82 %. Inflace v září byla podle ČSÚ 2,5 % a v eurozóně už 3,8 %, nejvýš za tři roky. Reálně tedy peníze skoro stojí. A i těch 4,28 % je garantovaných jen do konce března 2027.
Druhý háček je méně vidět. Pojištění vkladů kryje 100 000 eur na klienta v jedné bance, tedy kolem 2,4 milionu korun. Na pokrytí 30 milionů byste potřebovali třináct bank. Termínovaný vklad situaci moc nemění, pětiletý u Creditasu dává 4,3 %.
Na rezervu je účet správně. Na třicet milionů na deset let ne.
Varianta 2: bankovní smíšený fond
Tohle dostane většina lidí nabídnuto jako první. Podívejme se na čísla k 30. 9. 2026:
| Fond | Průběžné náklady | Za 10 let ročně | Náklady na 30 mil. Kč ročně |
|---|---|---|---|
| Dynamický Mix | 2,05 % | 4,42 % | 615 000 Kč |
| ČSOB bohatství | 1,82 % | 4,36 % | 546 000 Kč |
| Vyvážený Mix | 1,71 % | 3,34 % | 513 000 Kč |
Výnosy k 30. 9. 2026 po průběžných poplatcích fondu, bez vstupních poplatků a daní. Minulé výnosy nejsou zárukou budoucích.
Výnosy jsou po odečtení poplatků. Ty poplatky ale v korunách vypadají jinak než v procentech. Na 30 milionech jsou 2,05 % celkem 615 000 Kč ročně. Každý rok, ať se trhu daří, nebo ne. Za deset let přes 6 milionů korun, a to nepočítám, kolik by ty peníze mezitím samy vydělaly.
Varianta 3: levný indexový základ
Indexový fond na světové akcie, třeba Fidelity MSCI World Index Fund v korunové zajištěné třídě, má náklady 0,17 % ročně. Na 30 milionech 51 000 Kč. Za pět let vydělal 13,17 % ročně, jenže je to čistě akciový fond a v horším roce, jako byl 2022, umí výrazně spadnout. Srovnávat ho jedna ku jedné se smíšeným fondem, který drží i dluhopisy, by nebylo fér.
Pointa je jinde. Výnos fondu do budoucna nikdo nezná. Poplatek znáte dopředu na korunu. Rozdíl mezi 615 000 a 51 000 Kč ročně je jistý a dá se z něj zaplatit hodně práce s rozložením peněz, s dluhopisy a s rezervou.
Na co se zeptat, než peníze z prodeje někam pošlete
Kolik zaplatím ročně v korunách, ne v procentech, a to včetně vstupního poplatku a poplatku za správu účtu. Co se stane s penězi, když fond nebo banka zastaví odkupy. Jak velkou část chci mít do roka k dispozici, třeba na nový dům, na děti, na nový projekt. A jestli nemám po prodeji pořád většinu majetku v jedné zemi, jedné měně a jednom sektoru, tedy přesně tam, kde byla firma.
Poslední otázka je nejdůležitější. Majitel firmy je třicet let nediverzifikovaný. Exit je jediná chvíle, kdy to jde změnit najednou.
Souvislosti: Prodej firmy a daně 2026: strop 40 milionů byl zrušen, Poplatky fondů bank. Karty fondů: Dynamický Mix, ČSOB bohatství, Sporoinvest a Fidelity II MSCI World Index Fund P hgd (CZK).
Peníze po prodeji firmy
Poplatky fondů všech velkých bank porovnáte na stránce Poplatky fondů bank a konkrétní fondy ve srovnávači fondů. Kdo už peníze z prodeje do nějakého fondu dal, může nám poslat výpis přes bezplatnou analýzu fondu. A pokud prodej firmy teprve chystáte, konzultujte své portfolio s naším týmem dřív, než podepíšete první nabídku.